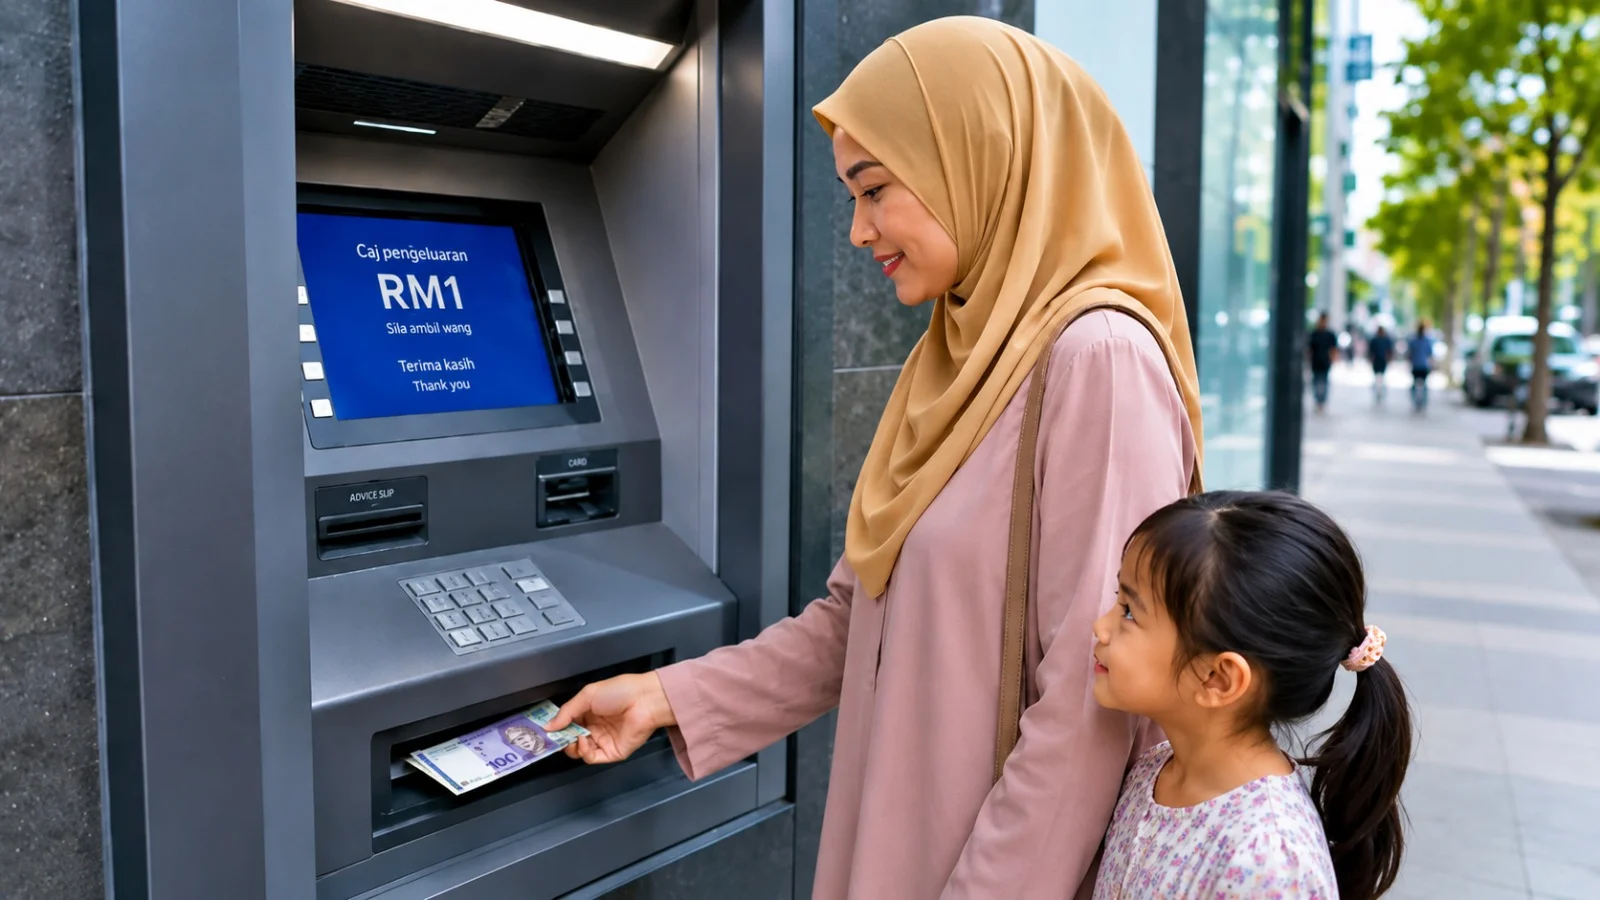
“Tak payah lagi berjalan jauh semata-mata nak elak RM1.”
Demikian keluhan kecil seorang pengguna media sosial yang sebenarnya merumuskan sentimen besar masyarakat terhadap pengumuman pemansuhan caj RM1 bagi pengeluaran tunai antara bank mulai 1 Julai 2026.
Dalam dunia angka dan sistem perbankan, RM1 mungkin tidak lebih daripada satu unit kecil transaksi. Namun dalam dunia rakyat, ia mempunyai psikologi tersendiri sebagai simbol kos hidup yang sentiasa mengejar dari belakang.
Pengumuman oleh Persatuan Bank-Bank Malaysia (ABM), Persatuan Institusi Perbankan dan Kewangan Islam Malaysia (AIBIM) serta Persatuan Institusi Kewangan Pembangunan Malaysia (ADFIM) itu membuka lembaran baharu dalam ekosistem perbankan negara. Lebih 14,000 mesin teler automatik (ATM) dan mesin kitar semula pintar (SRM) kini boleh digunakan tanpa caj antara bank.
Di permukaan, ia tampak sebagai berita baik yang mudah diraikan. Namun seperti kebanyakan reformasi kecil dalam sistem besar, persoalan yang lebih mendalam tidak dapat dielakkan.
Di peringkat global, sistem caj ATM antara bank tidak pernah seragam. Di Amerika Syarikat, Australia dan sebahagian negara Eropah, caj masih dikenakan apabila pengguna mengeluarkan wang di luar rangkaian bank sendiri. Pada masa yang sama, terdapat juga negara yang bergerak ke arah rangkaian ATM bersama yang lebih murah dan inklusif.
Malaysia memilih pendekatan yang lebih bersifat sosial dalam mengurangkan beban transaksi rakyat dalam persekitaran kos sara hidup yang terus meningkat. Langkah ini bukan semata-mata bersifat ekonomi, tetapi turut mempunyai dimensi psikologi dan kesejahteraan sosial.
Di media sosial, reaksi yang diterima bercampur antara lega dan sinis. Ada yang menyambutnya sebagai “kelegaan kecil yang lama ditunggu”, terutama mereka yang masih bergantung kepada wang tunai dalam urusan harian.
Seorang pengguna menulis, “Tak payah lagi berjalan jauh semata-mata nak elak RM1.” Ayat ringkas itu sebenarnya membawa makna yang besar, iaitu sistem kewangan bukan sekadar berkaitan teknologi, tetapi juga soal akses dan maruah pengguna kecil.
Dalam masa yang sama, ada juga pihak yang melihat caj RM1 sebagai kos logistik yang munasabah bagi menampung penyelenggaraan rangkaian ATM. Perdebatan ini memperlihatkan satu hakikat bahawa dalam ekonomi moden, tiada keputusan yang benar-benar neutral.
Dari sudut praktikal, pemansuhan caj ini memberi penjimatan langsung kepada pengguna, khususnya mereka yang kerap menggunakan ATM di luar rangkaian bank sendiri. Walaupun kecil pada peringkat individu, jumlahnya menjadi signifikan apabila dikumpulkan dalam tempoh bulanan dan tahunan.
Lebih penting, langkah ini turut mengurangkan jurang antara pengguna bandar dan luar bandar. Di kawasan yang mempunyai akses ATM terhad, caj RM1 sering menjadi “cukai kecil” akibat kekangan geografi.
Namun di sebalik manfaat itu, timbul juga persoalan strategik, sama ada kemudahan pengeluaran tunai tanpa caj ini akan memperlahankan peralihan masyarakat ke arah sistem pembayaran digital sepenuhnya.
Dari sudut industri, kehilangan caj RM1 tidak banyak mengubah struktur keuntungan bank. Ia lebih bersifat simbolik dalam perubahan model perbankan tradisional.
Bank hari ini tidak lagi bergantung kepada caj transaksi kecil, sebaliknya kepada pembiayaan pengguna, ekosistem digital, pengurusan kekayaan dan pendapatan berasaskan data. Dalam konteks ini, RM1 bukan lagi nadi keuntungan, tetapi sisa kecil daripada era perbankan fizikal.
Namun begitu, langkah ini turut memperkukuh strategi jangka panjang bank untuk meningkatkan penggunaan rangkaian ATM bersama, mengoptimumkan infrastruktur sedia ada dan pada masa yang sama memperkukuh kesetiaan pelanggan.
Walaupun kelihatan seperti kehilangan, bank sebenarnya memperoleh manfaat dalam bentuk lain. Pengalaman pelanggan yang lebih baik mampu meningkatkan kepercayaan dan keterikatan terhadap institusi kewangan.
Dalam dunia perbankan moden, pengalaman pelanggan sering lebih bernilai daripada caj transaksi yang kecil. Setiap kemudahan yang diberikan membuka ruang kepada peluang silang jualan produk kewangan yang lebih besar dan menguntungkan.
Kerajaan pula tidak boleh sekadar menjadi pemerhati. Dalam ekosistem ini, tiga tanggungjawab utama perlu diberi perhatian.
Pertama, memastikan tiada caj tersembunyi baharu diperkenalkan oleh institusi kewangan sebagai ganti kehilangan RM1.
Kedua, memperkukuh keselamatan dan integrasi sistem ATM serta SRM di seluruh negara.
Ketiga, mempercepat literasi kewangan digital agar rakyat tidak terperangkap antara dua dunia, iaitu tunai dan tanpa tunai, tanpa kefahaman yang jelas.
Sesungguhnya, RM1 pada akhirnya bukan sekadar angka. Ia merupakan cerminan hubungan antara rakyat dan sistem kewangan moden.
Pemansuhan caj ini menandakan perubahan falsafah daripada perbankan yang berasaskan transaksi kepada perbankan yang berasaskan akses dan pengalaman pengguna.
Namun persoalan yang lebih besar masih kekal: dalam usaha memodenkan sistem, adakah kita benar-benar mengurangkan beban rakyat atau sekadar menukar bentuk kos tanpa menghapuskannya?
Seperti lazimnya dalam ekonomi rakyat, jawapan kepada persoalan besar itu sering tersembunyi dalam angka yang paling kecil — RM1.