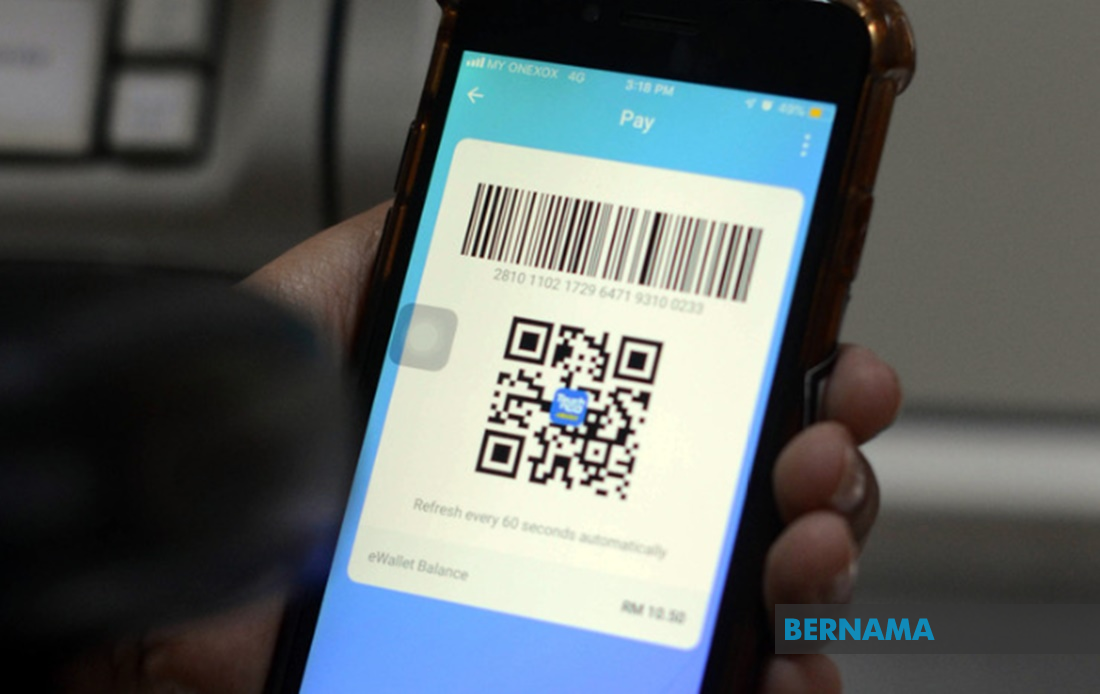
KREDIT e-tunai eMadani menjadi topik sohor kini dalam kalangan rakyat Malaysia ketika ini. Rata-rata memberikan respons positif berhubung bantuan yang diberikan oleh kerajaan itu, tidak kurang juga ada masyarakat tidak berapa menerima baik bantuan yang diberikan.
Sebilangan yang berjaya sudah tentunya senang hati kerana berjaya menebus bantuan e-tunai tersebut.
Pun begitu, ada dalam kalangan masyarakat kita berkongsi keluhan mereka yang gagal menebus kredit tunai tersebut, lebih-lebih mereka yang berusia, berpendapatan lebih RM100,000 setahun dan sebagainya.
Malah ada juga yang berkongsi bahawa mereka lebih gemar bantuan itu diberikan secara tunai selain menzahirkan kebimbangan berlakunya kebocoran maklumat individu yang mungkin disalahgunakan untuk tujuan tidak baik.
Pun begitu, ini merupakan hasrat kerajaan yang mempunyai objektif tiga serampang iaitu memangkin pendapatan perusahaan mikro kecil dan sederhana (PMKS), menggalakkan pembayaran tanpa tunai dan memanfaatkan rakyat.
Jika melihat kepada gambaran yang lebih besar, e-tunai menawarkan cara yang mudah dan cekap untuk individu membuat pembayaran tanpa memerlukan wang tunai atau kad fizikal.
Di samping transaksi itu juga boleh menggalakkan rangkuman kewangan dengan menyediakan akses kepada perkhidmatan kewangan digital untuk individu yang mungkin tidak mempunyai kemudahan perbankan tradisional.
Selain itu, e-tunai mengurangkan unsur penipuan kerana ia menggabungkan langkah pengesahan yang selamat untuk mengurangkan risiko penipuan.
Malah, transaksi secara e-tunai menjadikan kos lebih efektif untuk perniagaan dan individu kerana tidak memerlukan infrastruktur fizikal berkaitan pengendalian tunai.
Pun begitu, wajar masyarakat kita menzahirkan kebimbangan membabitkan keselamatan lebihlebih lagi kecurian maklumat peribadi.
Kita harus mengakui bahawa masyarakat Malaysia belum membiasakan diri dengan transaksi secara digital. Ini sama sekali memberi pandangan negatif kepada transaksi e-tunai yang menyukarkan masyarakat kita untuk mengadaptasi dunia digital.
Selain itu, tidak semua kawasan yang menyediakan perkhidmatan e-tunai atau penggunanya mempunyai telefon pintar. Mengambil contoh kedai-kedai runcit di kawasan luar bandar mungkin tidak mempunyai aplikasi seperti Boost, S Pay Global dan pelbagai lagi aplikasi.
Ini memberi gambaran bahawa masyarakat di kawasan tersebut lebih memilih untuk mempunyai wang tunai berbanding memuat naik aplikasi e-tunai atau melakukan transaksi secara e-tunai.
Sekiranya masyarakat mempunyai tanggapan sedemikian, ia menyukarkan hasrat kerajaan untuk membiasakan rakyatnya dengan gaya hidup digital.
Bagaimanapun, ia mengambil masa untuk masyarakat mengadaptasi secara penuh transaksi tanpa tunai tersebut.
Seperti teknologi yang lain seperti telefon bimbit dan komputer misalnya, ia juga mengambil masa untuk seseorang untuk mahir menggunakan teknologi tersebut. Kurang penerimaan menggunakan e-tunai pada ketika ini tidak semestinya memberi gambaran yang sebenar, mungkin masyarakat kita masih belum membiasakan diri.